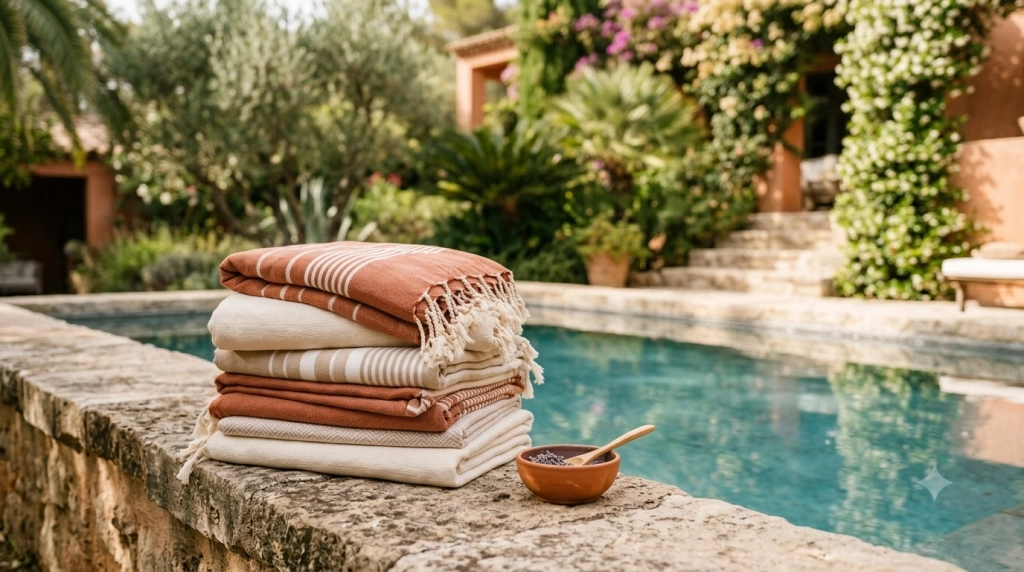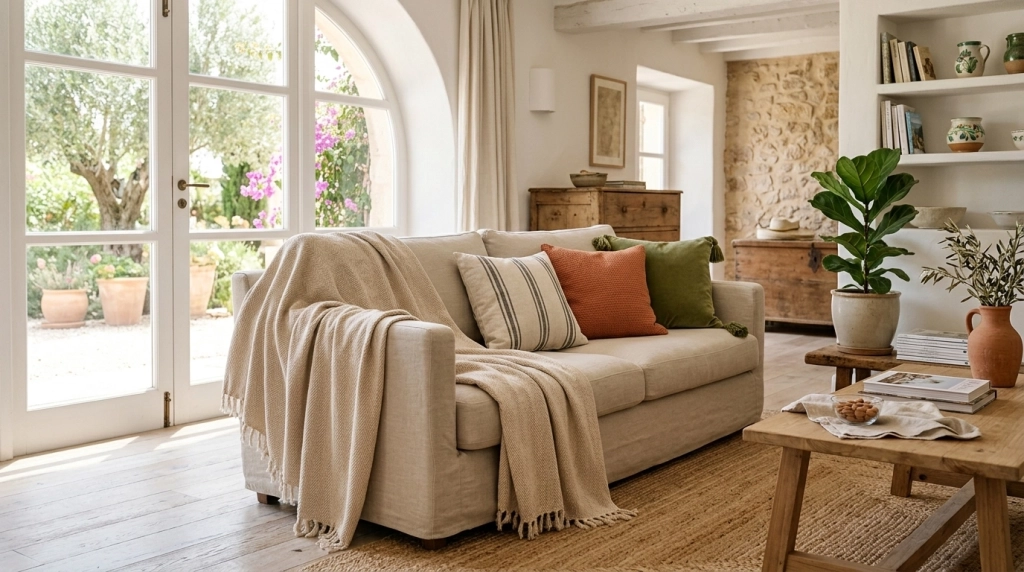
Déco 2026 : le jeté artisanal en coton, star de l'art de vivre méditerranéen
Après plusieurs saisons dominées par les matières synthétiques et les lignes froides, la décoration intérieure

Offrir un cadeau de Noël aux salariés est un geste apprécié, mais il obéit à un cadre précis. Selon sa valeur et la manière dont il est attribué, le présent peut être exonéré de cotisations sociales ou, au contraire, y être soumis. Élus de comité social et économique, employeurs de petites structures et services du personnel doivent donc connaître quelques règles avant de fixer leur budget. Elyssa Craft, grossiste de foutas et de jetés artisanaux pour les professionnels, fait le point sur les principes applicables en 2026 et sur les erreurs les plus fréquentes.
En droit, tout avantage accordé à un salarié est en principe soumis à cotisations. Les cadeaux de fin d’année bénéficient toutefois d’une tolérance ancienne, appliquée par l’Urssaf sous certaines conditions.
Dans les entreprises dotées d’un comité social et économique, ce sont en général les élus qui gèrent les cadeaux, au titre des activités sociales et culturelles. En l’absence de comité, l’employeur peut les remettre lui-même, dans le même cadre.
Le cadeau doit être proposé à l’ensemble des salariés, sans distinction liée à la personne ou à l’activité. Il ne peut pas récompenser un résultat ni remplacer un élément de salaire.
Les lignes qui suivent rappellent des principes généraux. Elles ne remplacent pas un conseil personnalisé : avant toute décision, consultez le site de l’Urssaf ou votre expert-comptable. Pour les idées de présents, rendez-vous sur notre page consacrée au cadeau de fin d’année des salariés.
Cette tolérance vise les cadeaux et les bons d’achat remis à l’occasion d’événements particuliers. Elle ne concerne pas les sommes versées en espèces, qui suivent le régime du salaire. C’est donc la nature du présent et la manière de l’attribuer qui déterminent son traitement.
La règle la plus simple repose sur un plafond global, apprécié par salarié et par année civile.
Lorsque la valeur totale des cadeaux et des bons d’achat remis à un salarié au cours de l’année ne dépasse pas 5 % du plafond mensuel de la sécurité sociale, l’ensemble est présumé exonéré de cotisations. Ce plafond étant réévalué régulièrement, le montant correspondant change : il convient de le vérifier pour l’année en cours.
Le calcul additionne tous les présents de l’année : Noël, mais aussi les autres occasions. Un cadeau remis au printemps réduit donc d’autant la marge disponible en décembre.
Connaître cette enveloppe permet de retenir un présent adapté, puis d’engager la commande dans les temps. Notre guide pour organiser votre commande de fin d’année détaille les étapes à suivre dès l’automne.
Prenons un exemple : un comité qui offre un premier présent au cours de l’année, puis un autre à Noël, doit additionner les deux valeurs pour chaque salarié. Tant que le total reste sous le seuil, aucune autre condition n’est à vérifier.
Dépasser le plafond annuel ne signifie pas forcément que le cadeau est soumis à cotisations. L’exonération reste possible si trois conditions sont remplies en même temps.
Le cadeau doit être lié à l’un des événements admis par l’Urssaf. Noël en fait partie, pour les salariés comme pour leurs enfants, dans la limite d’âge prévue par les textes. Le salarié doit être concerné par l’événement.
Le présent doit correspondre à l’occasion. Pour un bon d’achat, cela suppose de mentionner sa nature ou les rayons concernés. Pour un objet, la question se pose moins : un textile pour la maison, tel qu’une pièce de notre gamme de foutas artisanales, constitue par nature un cadeau de fête.
Le montant attribué pour l’événement doit rester dans la limite fixée par l’Urssaf, appréciée cette fois par occasion. Si l’une des trois conditions manque, le cadeau est soumis à cotisations pour sa valeur entière.
Les deux formules sont admises et suivent les mêmes principes. Elles ne produisent pourtant pas le même effet.
Il laisse le choix au salarié et évite toute logistique. En contrepartie, il s’oublie vite : dépensé pour un achat courant, il ne laisse aucun souvenir de l’entreprise ou du comité.
Un objet choisi avec soin montre que l’on a pris le temps de penser aux équipes. Remis en main propre lors du repas de fin d’année, il crée un moment partagé. Sa valeur est celle qui figure sur la facture, ce qui rend le suivi du budget transparent.
Le cadeau en nature peut être personnalisé, ce qu’un bon d’achat ne permet pas. Notre article sur la fouta brodée pour les entreprises présente les possibilités de marquage, de la broderie à l’étiquette tissée.
Rien n’interdit d’associer un objet et un bon, dès lors que le total respecte les règles rappelées plus haut.
Le cadeau en nature présente enfin un intérêt pratique : commandé en une seule fois auprès d’un grossiste, il fait l’objet d’une facture unique, facile à rapprocher du budget voté par le comité.
Lors d’un contrôle, certaines pratiques sont régulièrement remises en cause. Mieux vaut les connaître.
Écarter des salariés en raison de leur contrat, de leur temps de travail ou de leur présence dans l’entreprise expose à un redressement. La possibilité de subordonner les prestations du comité à une condition d’ancienneté a été écartée par les juges : vérifiez que vos critères d’attribution sont à jour.
Le plafond annuel se calcule tous cadeaux confondus. Un suivi par salarié, tenu au fil des mois, évite les mauvaises surprises en décembre.
Factures, liste des bénéficiaires et décision du comité doivent être archivées. Elles prouvent la valeur du cadeau et son attribution à tous.
Un présent commandé trop tard est rarement le plus adapté. Pour concilier budget et sens, lisez nos conseils sur le cadeau de Noël durable.
En cas de doute sur une situation particulière, interrogez l’Urssaf avant de passer commande. Une réponse écrite vous protège et vous permet de présenter une décision solide aux salariés comme à la direction.
Après plusieurs saisons dominées par les matières synthétiques et les lignes froides, la décoration intérieure
Le linge de bien-être n'est plus un simple consommable relégué en réserve : il est devenu, en 2026, un
À l'approche de la haute saison estivale 2026, les acteurs du tourisme nautique préparent leurs flottes